Акциз от 10 000 € за мощни коли в България от 2027 г.
Дата на публикуване: 24.09.2026 / Коментари: 0От 1 януари 2027 г. леките автомобили с мощност над 250 kW (340 к.с.) ще се облагат с нов акциз при внос или първа регистрация в България. За новите коли ставката е 10 000 € плюс 10 € за всеки kW над прага, а за употребяваните - 5 000 € плюс 8 € за kW. Промените са част от изменения в Закона за акцизите и данъчните складове (ЗАДС), публикувани от Министерството на финансите. Мярката засяга единствено пътнически автомобили с не повече от 5 места, включително мястото на водача, като изрично са изключени специализираните автомобили, линейките, противопожарните автомобили и превозните средства със специален режим на движение.
(340 к.с.)
за нови автомобили
влизане в сила
Кой и кога дължи акциза
Акцизът се дължи при първа регистрация или при внос на автомобила в България. За автомобили, въведени от друга държава членка на ЕС, собственикът подава декларация в местните митници по постоянния си адрес или седалище не по-рано от 14 дни преди първата регистрация. Сумата се превежда по сметка на Агенция „Митници" най-късно 3 дни преди регистрацията, а след плащането се издава документ, удостоверяващ платения акциз. Митническите органи имат право да поискат и оглед на автомобила. Ако колата бъде изнесена или изведена от страната, платеният акциз може да бъде възстановен по ред, който ще се определи в правилника за прилагане на закона.
Санкции и вече внесени автомобили
Глобата за неподадена декларация е в двоен размер на недекларирания акциз. При повторно нарушение минималната санкция е 15 000 € при въвеждане от ЕС и 30 000 € при внос от трета държава. Проектът урежда изрично и заварените случаи, като автомобили, които вече са внесени, но все още не са регистрирани към влизането в сила на закона, също ще дължат акциз - собствениците им трябва да подадат декларация и да платят до 14 дни преди регистрацията.
Често задавани въпроси
От кога влиза в сила новият акциз за мощни коли?
От 1 януари 2027 г., според публикувания от Министерството на финансите проект за изменения в ЗАДС.
Кои автомобили са освободени от акциза?
Автомобилите със специално предназначение, линейките, противопожарните автомобили и превозните средства със специален режим на движение, а също и всички модели с мощност под 250 kW.
Какво се случва, ако не подам декларация навреме?
Глобата е в двоен размер на недекларирания акциз. При повторно нарушение минималната санкция е 15 000 € при въвеждане от ЕС и 30 000 € при внос от трета държава.
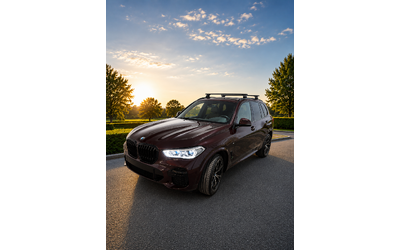
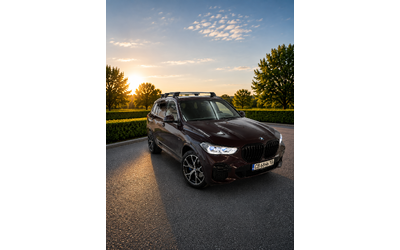
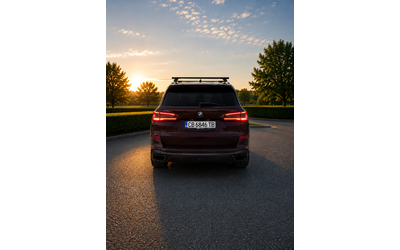
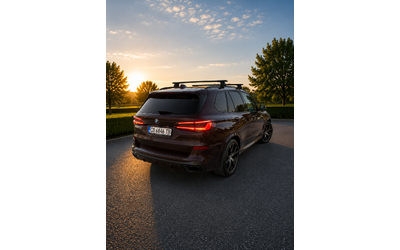
BMW X5 30d (286 кс) Mild Hybrid xDrive Steptronic
- Пробег: 53 000 км
- Тип Двигател: Дизелов
- Мощност: 286 к.с.
- Евро стандарт: EURO 6
-
53 000 кмДизелов286 к.с.
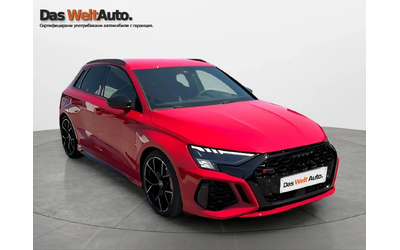
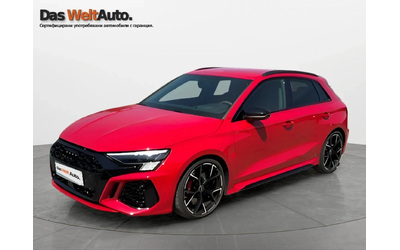
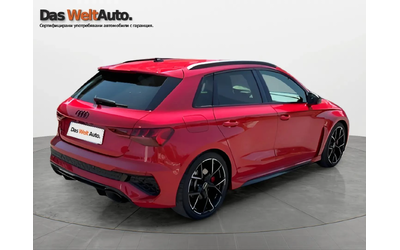
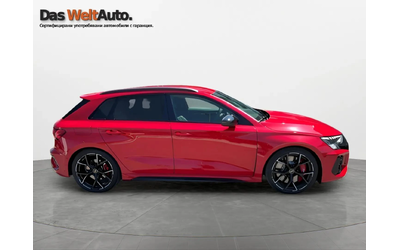
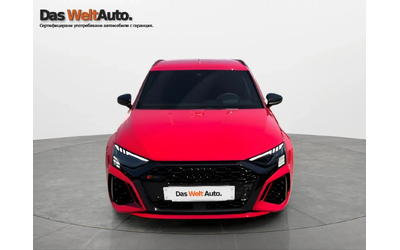
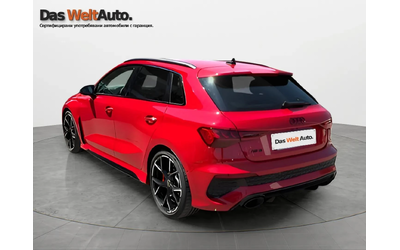
Audi RS3 2.5 TFSI (400 кс) quattro S tronic
- Пробег: 56 000 км
- Тип Двигател: Бензинов
- Мощност: 400 к.с.
- Евро стандарт: EURO 6
-
56 000 кмБензинов400 к.с.

