Покупка на автомобил с лоша кредитна история: възможно ли е и при какви условия?
Дата на публикуване: 22.01.2026 / Коментари: 0Лошата кредитна история не означава автоматично, че покупката на автомобил е невъзможна. В повечето случаи тя просто променя условията: по-висока първоначална вноска, по-строги изисквания и по-внимателна оценка на доходите. Ако подходите реалистично и подготвено, финансирането все още може да бъде постижимо.
1) Какво означава „лоша кредитна история“ в контекста на финансиране
Лоша кредитна история обикновено означава, че в миналото е имало просрочия, необслужвани задължения, чести кандидатствания за кредит или други сигнали за повишен риск. За финансиращите институции това е индикатор за нужда от допълнителна сигурност.
В резултат, условията често се променят: увеличава се първоначалната вноска, намалява се срокът, търси се поръчител, или се предлага по-висока лихва.
2) Възможно ли е да купите кола при лошо ЦКР?
Да, но зависи от условията
На практика има няколко работещи пътя. Най-добрият вариант зависи от това колко "тежка" е кредитната история, какви са доходите и какъв автомобил търсите.
- Лизинг/кредит с по-висок първоначален принос: намалява риска за финансиращата страна.
- Съфинансиране или поръчител: силно подобрява шанса за одобрение.
3) Какви условия да очаквате реалистично
Условията варират според институцията и профила, но при по-рискови клиенти често се срещат следните изисквания:
- По-висока първоначална вноска (например 30%+);
- По-кратък срок – за да се намали рискът;
- Доказуем доход – трудов договор, осигуровки, регулярни постъпления;
- Възможни допълнителни документи – извлечения, справки, договори;
- По-висока цена на финансиране – лихва/такси според риска.
Важното е да получите ясна картина за общата цена на сделката: лихви, такси, застраховки, условия при просрочие.
4) Практическо ръководство: стъпки, които увеличават шанса за одобрение
- Определете реалистичен бюджет – фиксирайте максимална месечна вноска, която е комфортна за вас.
- Съберете по-висок първоначален принос.
- Изберете по-ликвиден автомобил – популярни модели се оценяват по-лесно и носят по-нисък риск за финансиращия.
- Подгответе документи – доходи, трудов договор, извлечения, адресна регистрация при нужда.
- Помислете за поръчител – ако е възможно, това често променя офертата драматично..
- Прегледайте договора в детайл – такси, застраховки, неустойки, условия за предсрочно погасяване.
5) Как да избегнете най-скъпите грешки
- Не избирайте автомобил над бюджета си само защото са ви одобрили.
- Не подценявайте общите разходи: застраховки, гуми, сервиз, данъци.
- Не подписвайте договор без яснота за такси и условия при просрочие.
- Не разчитайте на обещания, а гледайте какво пише в договора.
Покупката на автомобил с лоша кредитна история е възможна, но най-важното е да бъде направена разумно. При правилна подготовка – бюджет, документи, подходящ автомобил и реалистични условия, шансът за одобрение се увеличава, а рискът от нови финансови проблеми намалява. Разглеждайте го като стъпка към изграждане на по-добра репутация пред финансовите институции, а не като предизвикателсвто.
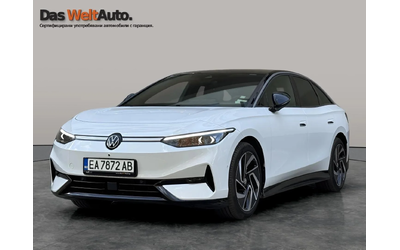
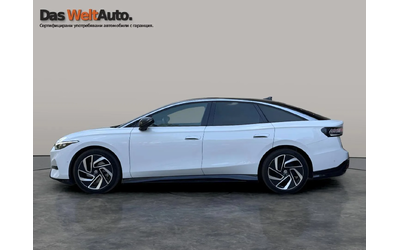
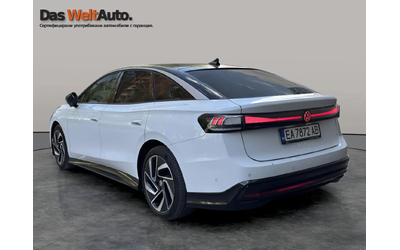
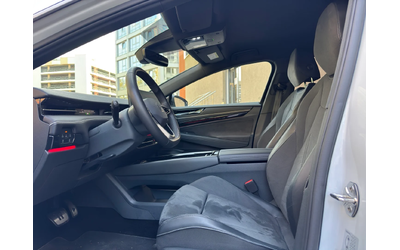
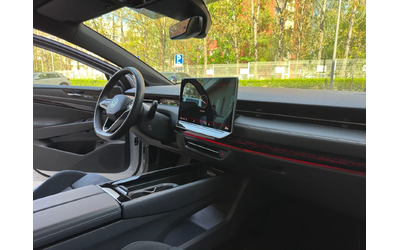
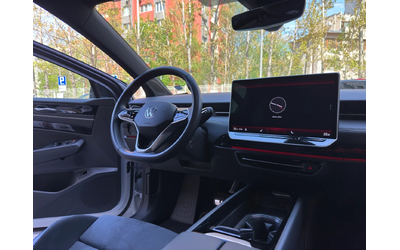
VW ID.7 Pro PLUS, 77 kWh, 210кВт/286к.с.
- Пробег: 26 000 км
- Тип Двигател: Електр.
- Евро стандарт: EURO 6
-
26 000 кмЕлектр.
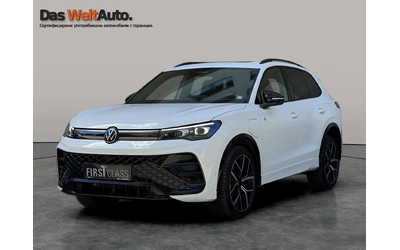
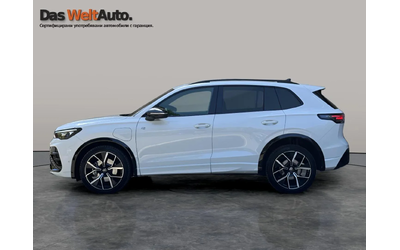
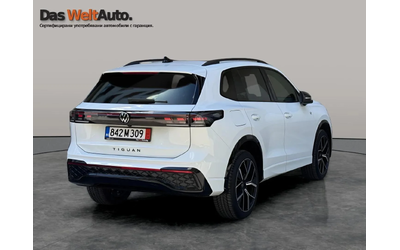
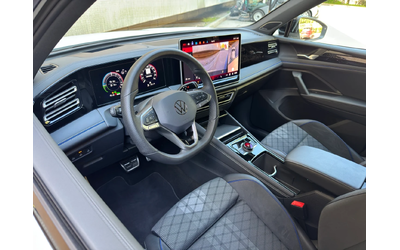
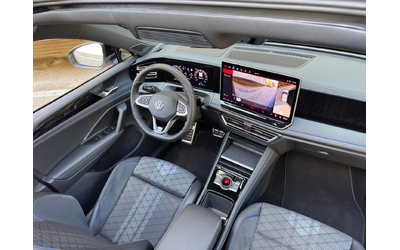
VW Tiguan 1.5 TSI (272 кс) eHybrid DSG
- Пробег: 15 000 км
- Тип Двигател: Хибрид - бензин
- Мощност: 177 к.с.
- Евро стандарт: EURO 6
-
15 000 кмХибрид - бензин177 к.с.

